Tín dụng bất động sản đạt 5,21 triệu tỷ đồng: Dòng vốn lớn nhưng thị trường vẫn đối mặt nhiều thách thức

Đến ngày 31/8/2026, dư nợ tín dụng bất động sản tại Việt Nam đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế. Quy mô dòng vốn tiếp tục mở rộng cho thấy vai trò quan trọng của hệ thống ngân hàng đối với thị trường bất động sản. Tuy nhiên, thanh khoản chưa thực sự cải thiện, giá nhà vẫn cao so với khả năng chi trả và lượng hàng tồn kho có xu hướng tăng đang đặt ra nhiều vấn đề cần giải quyết.
1. Tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng gần 9,5%
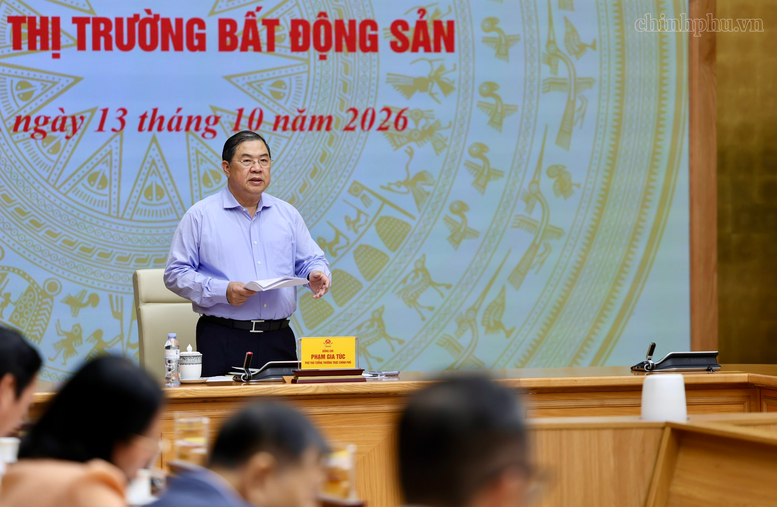
Tín dụng tiếp tục là một trong những nguồn vốn quan trọng đối với thị trường bất động sản Việt Nam. Theo báo cáo tại phiên họp thứ nhất của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản ngày 13/10/2026, tổng dư nợ tín dụng đối với lĩnh vực bất động sản đã đạt 5,21 triệu tỷ đồng tính đến ngày 31/8/2026.
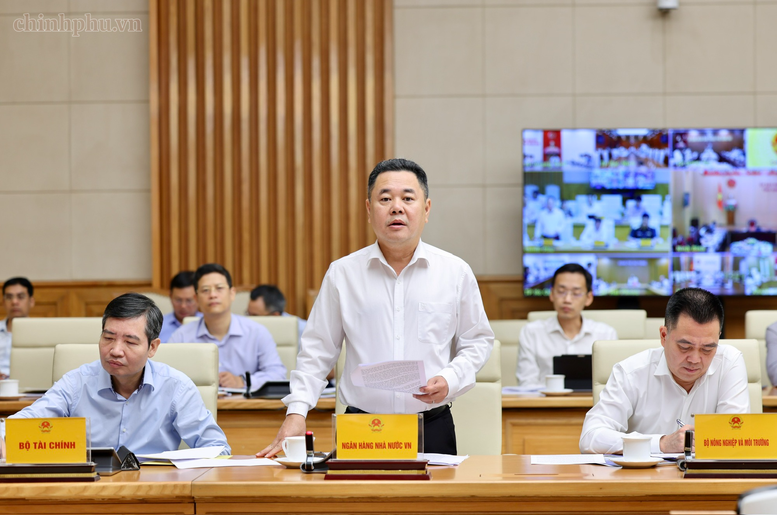
Thông tin được Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh công bố cho thấy dư nợ tín dụng bất động sản tăng 9,49% so với thời điểm cuối năm 2025. Đáng chú ý, lĩnh vực này chiếm 25,39% tổng dư nợ tín dụng của toàn nền kinh tế.
Những con số trên phản ánh quy mô đáng kể của nguồn vốn ngân hàng đang được phân bổ cho bất động sản. Đây là lĩnh vực có nhu cầu vốn lớn, thời gian đầu tư kéo dài và liên quan trực tiếp đến nhiều hoạt động kinh tế như xây dựng, vật liệu, dịch vụ, thương mại và phát triển đô thị.
Tuy nhiên, cần phân biệt giữa quy mô dư nợ tín dụng và mức độ sôi động của thị trường. Việc dư nợ tăng không đồng nghĩa toàn bộ thị trường bất động sản đều tăng trưởng tích cực. Dòng vốn có thể được phân bổ vào những nhóm khách hàng và mục đích sử dụng khác nhau, trong khi khả năng giao dịch thực tế còn phụ thuộc vào giá bán, pháp lý dự án, nhu cầu ở thực và khả năng tiếp cận vốn của người mua.
Vì vậy, bên cạnh việc theo dõi tốc độ tăng trưởng tín dụng, diễn biến thanh khoản, lượng hàng tồn kho và sức mua thực tế cũng là những chỉ báo quan trọng để đánh giá triển vọng thị trường.
2. Vì sao dòng vốn ngân hàng có vai trò quan trọng với bất động sản?
Bất động sản là lĩnh vực đòi hỏi nguồn vốn lớn, từ khâu tạo lập quỹ đất, hoàn thiện thủ tục pháp lý, đầu tư xây dựng cho đến phát triển hạ tầng và đưa sản phẩm ra thị trường.
Đối với doanh nghiệp, tín dụng ngân hàng có thể hỗ trợ tài trợ các hoạt động đầu tư và phát triển dự án. Đối với người mua nhà, các khoản vay giúp phân bổ nghĩa vụ thanh toán theo thời gian thay vì phải chuẩn bị toàn bộ giá trị bất động sản ngay từ đầu.
Khi nguồn vốn được cung cấp phù hợp với nhu cầu và khả năng trả nợ, doanh nghiệp có thêm điều kiện triển khai dự án, còn người dân có thể tiếp cận nhà ở thuận lợi hơn. Ngược lại, nếu chi phí vay cao, điều kiện tín dụng không phù hợp hoặc dòng tiền của người vay thiếu ổn định, khả năng hấp thụ sản phẩm có thể bị ảnh hưởng.
Thực tế được phản ánh trong báo cáo ngày 13/10/2026 cho thấy thị trường vẫn đang gặp khó khăn dù quy mô tín dụng bất động sản đã vượt 5,2 triệu tỷ đồng. Giao dịch trong quý III/2026 giảm so với quý trước, lượng tồn kho được báo cáo có xu hướng tăng và giá nhà tại các đô thị lớn vẫn ở mức cao.
Điều này cho thấy vấn đề của thị trường không chỉ nằm ở việc có bao nhiêu vốn được đưa vào bất động sản, mà còn ở khả năng phân bổ vốn hiệu quả, mức độ phù hợp giữa sản phẩm và nhu cầu, cũng như khả năng chuyển hóa nguồn vốn thành các giao dịch thực tế.
3. Tín dụng nhà ở xã hội: Dòng vốn ưu đãi tiếp tục được mở rộng
Bên cạnh tín dụng bất động sản nói chung, nhà ở xã hội là một trong những lĩnh vực được quan tâm trong chính sách phát triển nhà ở.
Theo số liệu được công bố, đến ngày 31/8/2026, dư nợ cho vay các chương trình nhà ở xã hội đạt hơn 51.000 tỷ đồng. Trong đó, Ngân hàng Chính sách xã hội có dư nợ hơn 26.000 tỷ đồng, còn các ngân hàng thương mại đạt hơn 25.000 tỷ đồng.
Chương trình tín dụng ưu đãi phát triển nhà ở xã hội theo Nghị quyết số 33/NQ-CP đã được mở rộng từ 120.000 tỷ đồng lên hơn 153.000 tỷ đồng, với sự tham gia của 11 ngân hàng thương mại.
Tính đến ngày 31/8/2026, tổng số tiền cam kết cho vay đạt khoảng 50.300 tỷ đồng. Doanh số giải ngân đạt khoảng 17.500 tỷ đồng, tăng khoảng 2,3 lần so với cuối năm 2025. Trong tổng số tiền giải ngân, khoảng 15.000 tỷ đồng dành cho chủ đầu tư và 2.500 tỷ đồng dành cho người mua nhà.
Các số liệu này cho thấy nguồn vốn tín dụng ưu đãi đang được triển khai để hỗ trợ cả phía cung và phía cầu của phân khúc nhà ở xã hội. Nguồn vốn dành cho chủ đầu tư có thể hỗ trợ quá trình phát triển dự án, trong khi các khoản vay dành cho người mua hướng đến việc cải thiện khả năng tiếp cận nhà ở.
Dù vậy, khả năng giải quyết nhu cầu nhà ở còn phụ thuộc vào tiến độ triển khai dự án, nguồn cung phù hợp, điều kiện thụ hưởng chính sách và khả năng thanh toán của người dân. Do đó, mở rộng quy mô chương trình tín dụng cần đi cùng với việc đẩy nhanh tiến độ thực hiện và bảo đảm nguồn cung thực tế.
4. Thị trường ghi nhận hơn 92.000 giao dịch trong quý III/2026
Theo báo cáo của Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh tại phiên họp ngày 13/10/2026, cả nước có 2.221 dự án bất động sản được thống kê, với tổng quy mô vốn đầu tư khoảng 6,87 triệu tỷ đồng.
Trong quý III/2026, thị trường ghi nhận khoảng 92.004 giao dịch bất động sản thành công, tương đương 92% so với quý II/2026.
Diễn biến này cho thấy hoạt động giao dịch vẫn được duy trì, nhưng sức mua chưa đạt mức của quý trước. Trong bối cảnh thị trường có quy mô đầu tư lớn và dư nợ tín dụng tiếp tục tăng, sự suy giảm về số lượng giao dịch đặt ra yêu cầu phải đánh giá kỹ khả năng hấp thụ của từng phân khúc.
Theo báo cáo, giá chung cư và đất nền trên thị trường thứ cấp có xu hướng giảm so với quý II/2026, nhưng vẫn duy trì ở mức cao tại các đô thị lớn. Thanh khoản còn thấp, giao dịch chủ yếu tập trung vào những dự án có pháp lý đầy đủ và vị trí thuận lợi.
Đây là dấu hiệu cho thấy người mua vẫn quan tâm đến chất lượng tài sản và mức độ an toàn của quyết định đầu tư. Trong điều kiện giá bán cao, các sản phẩm thiếu lợi thế về vị trí, pháp lý hoặc khả năng khai thác thực tế có thể gặp nhiều khó khăn hơn trong quá trình tìm kiếm người mua.
Đối với nhà đầu tư, việc đánh giá bất động sản vì thế cần vượt ra ngoài kỳ vọng tăng giá. Khả năng chuyển nhượng, nhu cầu sử dụng thực tế, chi phí vốn và thời gian nắm giữ đều là những yếu tố quan trọng khi xác định hiệu quả đầu tư.
5. Tồn kho bất động sản tăng, áp lực thanh khoản chưa được giải quyết
Một trong những vấn đề đáng chú ý của thị trường trong quý III/2026 là lượng bất động sản tồn kho có xu hướng tăng.
Theo báo cáo của 27/34 địa phương, lượng tồn kho trong quý III/2026 vào khoảng 51.950 căn, lô/nền. Đây là số liệu do các địa phương báo cáo, phản ánh một phần tình hình tồn kho trên thị trường.
Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh lưu ý rằng số liệu này mới bao gồm lượng bất động sản tồn kho do các chủ đầu tư báo cáo. Ngoài ra, thị trường còn có khối lượng vốn đầu tư dở dang lớn tại các dự án, trong khi giao dịch trên thị trường thứ cấp cũng gặp nhiều khó khăn.
Tình trạng tồn kho cần được nhìn nhận trong mối quan hệ giữa nguồn cung và nhu cầu thực tế. Một thị trường có nhiều sản phẩm chưa chắc đã đáp ứng đúng nhu cầu của người mua nếu giá bán vượt khả năng tài chính, vị trí chưa phù hợp hoặc sản phẩm không đáp ứng yêu cầu sử dụng.
Bên cạnh đó, những dự án chưa hoàn thiện pháp lý hoặc gặp vướng mắc trong quá trình triển khai có thể làm chậm quá trình đưa nguồn cung ra thị trường. Khi dòng tiền bị giữ lại trong các dự án chưa thể hoàn thành hoặc chưa thể giao dịch, hiệu quả sử dụng vốn cũng bị ảnh hưởng.
Vì vậy, xử lý tồn kho không chỉ là vấn đề giảm số lượng sản phẩm chưa bán được. Điều quan trọng hơn là tháo gỡ các điểm nghẽn pháp lý, cải thiện khả năng tiếp cận nhà ở và tạo điều kiện để nguồn cung phù hợp đến được với nhóm khách hàng có nhu cầu thực.
6. Giá nhà cao hơn khả năng chi trả tiếp tục là bài toán lớn
Tại phiên họp, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc đánh giá lĩnh vực nhà ở và thị trường bất động sản vẫn đối mặt với nhiều khó khăn, thách thức.
Một trong những vấn đề nổi bật là giá nhà vẫn vượt khả năng chi trả của đại đa số người dân, đặc biệt là công nhân, người lao động và một bộ phận cán bộ, công chức.
Trong khi đó, lượng bất động sản tồn kho có xu hướng tăng, việc tiếp cận nguồn vốn tín dụng còn khó khăn, gây ảnh hưởng đến sức mua và khả năng hấp thụ của thị trường.
Sự chênh lệch giữa giá bán và khả năng thanh toán là yếu tố cần được quan tâm khi đánh giá triển vọng dài hạn. Ngay cả khi nguồn vốn tín dụng tăng, người mua vẫn phải cân nhắc thu nhập, khoản tiền ban đầu, nghĩa vụ trả nợ định kỳ và những chi phí sinh hoạt khác.
Đối với người có nhu cầu mua nhà, việc sử dụng đòn bẩy tài chính cần dựa trên khả năng trả nợ thực tế thay vì chỉ dựa vào giá trị tài sản hoặc kỳ vọng giá sẽ tăng trong tương lai.
Về phía thị trường, phát triển các sản phẩm có mức giá phù hợp, mở rộng nguồn cung nhà ở xã hội và nhà ở cho thuê được xem là những hướng cần chú trọng để cải thiện khả năng tiếp cận nhà ở.
Theo thông tin tại phiên họp, chỉ tiêu phát triển nhà ở xã hội được giao cho các địa phương trong năm 2026 là hơn 97.000 căn. Tuy nhiên, trong 9 tháng đầu năm, cả nước mới hoàn thành gần 47.000 căn, tương đương khoảng 48% kế hoạch.
Khoảng cách giữa chỉ tiêu và kết quả thực hiện cho thấy việc mở rộng tín dụng cần được triển khai đồng bộ với tiến độ xây dựng, tháo gỡ thủ tục và phát triển nguồn cung phù hợp với nhu cầu của người dân.
7. Rủi ro về kỳ hạn vốn và yêu cầu đa dạng hóa nguồn tài chính
Một vấn đề mang tính cơ cấu được Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh đề cập là sự khác biệt về kỳ hạn giữa nguồn vốn ngân hàng và nhu cầu đầu tư bất động sản.
Theo nhận định tại phiên họp, đầu tư bất động sản có tính chất dài hạn, trong khi nguồn vốn huy động của hệ thống ngân hàng chủ yếu có kỳ hạn ngắn hơn. Sự chênh lệch này tiềm ẩn rủi ro thanh khoản nếu việc sử dụng vốn dài hạn không được cân đối phù hợp với nguồn vốn huy động.
Đặc điểm trên cho thấy việc phụ thuộc lớn vào tín dụng ngân hàng có thể tạo ra những yêu cầu đáng kể đối với công tác quản trị rủi ro và cân đối nguồn vốn. Trong khi đó, một dự án bất động sản thường cần thời gian dài để hoàn thiện thủ tục, xây dựng, bán hàng và thu hồi vốn.
Do vậy, đa dạng hóa các kênh huy động vốn, tạo nguồn vốn trung và dài hạn bền vững là định hướng được đặt ra nhằm hỗ trợ thị trường phát triển ổn định hơn.
Đối với doanh nghiệp bất động sản, quản trị dòng tiền, cơ cấu nợ và tiến độ triển khai dự án có ý nghĩa quan trọng trong việc duy trì hoạt động. Đối với nhà đầu tư cá nhân, khả năng thanh toán và mức độ an toàn tài chính cũng cần được xem xét trước khi sử dụng vốn vay để mua bất động sản.
8. Tháo gỡ pháp lý là điều kiện quan trọng để khơi thông nguồn lực
Bên cạnh vấn đề tín dụng và sức mua, nhiều dự án bất động sản vẫn gặp vướng mắc kéo dài liên quan đến pháp lý, đất đai và tài chính.
Theo chỉ đạo tại phiên họp, các dự án tồn đọng cần được xử lý theo đúng thẩm quyền. Những vấn đề thuộc thẩm quyền địa phương phải được địa phương chủ động giải quyết; các nội dung thuộc thẩm quyền bộ, ngành cần được các cơ quan liên quan xử lý. Những vấn đề thuộc thẩm quyền Thủ tướng Chính phủ hoặc vượt thẩm quyền phải được tổng hợp, báo cáo để xem xét, giải quyết.
Việc tháo gỡ các vướng mắc này có ý nghĩa đối với quá trình đưa dự án vào triển khai, hoàn thiện sản phẩm và bổ sung nguồn cung cho thị trường. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào tiến độ xử lý từng trường hợp, khả năng đáp ứng các điều kiện pháp lý và năng lực triển khai của chủ đầu tư.
Đối với người mua nhà, pháp lý dự án vẫn là một trong những tiêu chí cần ưu tiên kiểm tra trước khi quyết định giao dịch. Một sản phẩm có giá hấp dẫn nhưng chưa làm rõ tình trạng pháp lý có thể đi kèm với những rủi ro đáng kể.
9. Triển vọng thị trường bất động sản: Cần nhìn vào chất lượng dòng vốn và sức mua thực
Tín dụng bất động sản đạt 5,21 triệu tỷ đồng vào cuối tháng 8/2026 cho thấy quy mô vốn ngân hàng dành cho lĩnh vực này rất lớn. Tuy nhiên, những số liệu về giao dịch, tồn kho, giá nhà và tiến độ phát triển nhà ở xã hội cho thấy thị trường vẫn cần giải quyết nhiều vấn đề trước khi có thể cải thiện sức hấp thụ một cách bền vững.
Trong thời gian tới, việc đánh giá thị trường cần dựa trên nhiều yếu tố đồng thời: chất lượng phân bổ tín dụng, khả năng tiếp cận vốn của người mua, tiến độ xử lý pháp lý, mức độ phù hợp của nguồn cung và khả năng thanh toán thực tế.
Đối với nhà đầu tư, giai đoạn thị trường còn phân hóa đòi hỏi cách tiếp cận thận trọng. Thay vì chỉ dựa vào kỳ vọng tăng giá, cần xem xét kỹ pháp lý, vị trí, tổng chi phí đầu tư, khả năng khai thác và phương án tài chính trong trường hợp thời gian bán lại kéo dài.
Đối với người mua nhà để ở, việc lựa chọn sản phẩm phù hợp với nhu cầu và khả năng chi trả cần được đặt lên hàng đầu. Các quyết định vay vốn nên tính đến khả năng trả nợ dài hạn, thay vì chỉ căn cứ vào số tiền có thể vay tại thời điểm mua.
Có thể thấy, quy mô tín dụng lớn là một yếu tố quan trọng đối với thị trường bất động sản, nhưng chưa đủ để bảo đảm thanh khoản và tăng trưởng bền vững. Hiệu quả của dòng vốn sẽ phụ thuộc vào khả năng giải quyết những điểm nghẽn về pháp lý, cải thiện nguồn cung phù hợp, nâng cao sức mua và bảo đảm an toàn tài chính cho cả doanh nghiệp lẫn người dân.
Trong bối cảnh đó, thị trường bất động sản cần hướng tới sự phát triển dựa trên nhu cầu thực, chất lượng dự án và khả năng sử dụng vốn hiệu quả. Đây cũng là những yếu tố quan trọng giúp củng cố niềm tin của người mua và tạo nền tảng cho sự phát triển ổn định trong dài hạn.